Il raccordo tra TUSP e CCII nei piani di risanamento nelle società partecipate

La rilevanza dei piani di prevenzione dei rischi nella redazione dei piani di risanamento delle società a partecipazione pubblica

Pasquale Russiello

La crescita del ricorso a strumenti di risanamento previsti nel Codice della Crisi d’Impresa e dell’Insolvenza d.lgs. 14/2019 (“CCII”) delle società a partecipazione pubblica evidenzia la necessità di un raccordo tra gli obblighi previsti dal Testo Unico in materia di Società a Partecipazione Pubblica d.lgs. 175/2016 (“TUSP”) e le modalità di predisposizione della documentazione propedeutica all’adozione delle soluzioni prescelte dal CCII.

Il presente contributo riguarda le società partecipate, dirette o indirette, che danno corso agli strumenti di mitigazione della crisi CCII e la necessità che i piani redatti a supporto delle procedure, contemplino con un adeguato livello di dettaglio le prescrizioni di cui agli artt. 61, 14 e seguenti del TUSP.

La disciplina speciale del TUSP non deroga al CCII, ma lo anticipa

Come chiarito dall’Osservatorio Enti Pubblici e Società Partecipate del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili nel documento La crisi nelle società pubbliche, tra TUSP e CCII” , il TUSP e il CCII si pongono in un rapporto di specie a genere: la disciplina speciale del TUSP non deroga a quella generale del CCII, ma la integra, limitandosi a imporre presidi aggiuntivi e anticipatori rispetto a quelli che il CCII richiede per tutte le società.

Ne consegue che, per le società a partecipazione pubblica, la disciplina compiuta in materia di crisi si ottiene combinando le norme speciali del TUSP con quelle generali del CCII. La specialità del TUSP prevale, mentre nei casi non regolati prevale, in via residuale, la norma generale.

I piani di risanamento predisposti ai sensi del CCII, per rispettare il requisito di “adeguatezza” richiesto dall’art. 14, comma 2 del TUSP2, devono pertanto contemplare tutte le indicazioni e prescrizioni ivi previste.

L’art. 6, comma 2 TUSP come obbligo anticipatorio rispetto all’art. 2086 c.c.

L’art. 6, comma 2 del TUSP impone alle società a controllo pubblico di predisporre ‘’specifici programmi di valutazione del rischio di crisi aziendale’’ (“Programmi 6.2”) e di informarne l’assemblea nell’ambito della relazione sul governo societario.

Questa prescrizione ha tre caratteristiche che la distinguono dall’obbligo generale di assetti adeguati previsto dall’art. 2086 c.c. e ripreso dall’art. 3, comma 2 del CCII:

  • Funzione predittiva. Mentre l’art. 2086 c.c. funzionalizza gli assetti alla rilevazione della crisi quando questa ‘’rischia’’ di emergere, l’art. 6, comma 2 TUSP mira alla valutazione ex ante del rischio di crisi, cioè alla verifica di tutti i possibili fattori che possono condurre la società in uno stato di crisi, segnalando con un meccanismo di early warning la probabilità che la crisi si verifichi in futuro. Il programma opera, dunque, in una fase sistematicamente anteriore rispetto al trigger che attiva gli obblighi dell’art. 2086 c.c..
  • Specificità. Gli assetti organizzativi non hanno una configurazione strutturata e definitiva, il TUSP richiede invece un programma esplicito e dedicato, strutturato, con contenuto predeterminato e rivolto specificamente alla valutazione probabilistica del rischio di crisi.
  • Periodicità e pubblicità. Il programma è parte integrante della relazione annuale sul governo societario, pubblicata contestualmente al bilancio d’esercizio. Non è un documento interno ad uso degli amministratori: è un atto di accountability verso i soci pubblici, verso i creditori e, in ultima istanza, verso la Corte dei Conti.

L’art. 6, co. 2 del TUSP ha, dunque, anticipato le disposizioni del CCII e oggi rappresenta ‘’una specifica declinazione, per le società a controllo pubblico, dell’obbligo di dotarsi di assetti adeguati in funzione proattiva e reattiva rispetto alla crisi e al relativo rischio’’.

Il Programma di valutazione del rischio, pertanto, ‘’ben può configurarsi quale misura organizzativa adeguata ai sensi dell’art. 3 del CCII nelle società a controllo pubblico’’. Per le società a controllo pubblico, l’ art. 6, comma 2 TUSP può essere definito come la declinazione specifica e rafforzata dell’obbligo generale di assetti adeguati.

La redazione e l’attestazione di un piano di risanamento per una partecipata pubblica dovrebbe tenere nell’opportuna considerazione questo aspetto sia per le valutazioni afferenti la fattibilità che per la presenza di possibili vincoli specifici potenzialmente impattanti sulla legittimità degli interventi previsti.

Metodologia di adozione dei Programmi 6.2 e la loro rilevanza nel piano

Il documento CNDCEC del giugno 2023 ridefinisce quanto già prodotto dal MEF nel 2021 allorquando furono fornite alcune indicazioni sul programma di valutazione del rischio di crisi aziendale, indicando il contenuto minimo che il Programma deve garantire, muovendo dalla matrice comune dell’art. 3, comma 3 e 4 del CCII. In sintesi, il Programma 6.2 consente di rilevare:

  • I segnali di allerta previsti dall’art. 3, comma 4 del CCII (debiti per retribuzioni scaduti, debiti verso fornitori scaduti, esposizioni bancarie scadute o fuori fido, soglie di allerta verso creditori pubblici istituzionali);
  • Eventuali squilibri economico-finanziari, valutando il margine operativo lordo e i flussi al servizio del debito in un’ottica di andamento inerziale delle attività;
  • Eventuali squilibri patrimoniali, verificando che il patrimonio netto3 sia superiore al minimo legale;
  • La sostenibilità del debito per i dodici mesi successivi attraverso il calcolo del Debt Service Coverage Ratio (DSCR) a 12 mesi;
  • Le prospettive di continuità aziendale per almeno i dodici mesi successivi, in conformità ai principi OIC 11 e ISA 570 e, in caso di emersione dei primi segnali di crisi, prevedere l’adozione della lista di controllo particolareggiata e lo svolgimento dei test pratici per la verifica della ragionevole perseguibilità del risanamento di cui all’art. 13, comma 2 del CCII.

Il percorso suindicato si ritiene rivesta una rilevanza sostanziale ai fini della corretta impostazione e riuscita di un piano di risanamento predisposto per una società a controllo pubblico, sia esso un piano attestato ex art. 56 CCII, un accordo di ristrutturazione, un concordato preventivo in continuità o qualsiasi altra forma prevista dal CCII, in quanto ai fini della verifica della qualità del Programma 6.2 occorre poter dimostrare l’effettiva operatività ed efficacia degli strumenti di monitoraggio, e che pertanto le conclusioni raggiunte e le misure proposte nel piano siano coerenti con il quadro di contesto accuratamente diagnosticato e condiviso con gli organi competenti.

L’obbligo di rappresentazione nel piano

Il raccordo tra i Programmi 6.2 e i piani di risanamento ex CCII, più che una questione di completezza procedurale, appare dunque un requisito di ammissibilità sostanziale dei piani stessi.

L’art. 14, comma 4 del TUSP4 richiede infatti che, ‘’laddove il piano preveda misure di ripianamento delle perdite a carico del socio pubblico’’, esso comprovi la sussistenza di concrete prospettive di recupero dell’equilibrio economico delle attività svolte. Il termine comprovare evoca la necessità di un’analisi storica e proiezioni adeguatamente suffragate da stress test atte a dimostrare, non affermare, la credibile possibilità di risanamento aziendale.

Tale dimostrazione non può prescindere dalle rilevazioni periodiche e dalle informazioni raccolte nell’ambito del Programma 6.2, in cui dev’essere stato registrato il progressivo deterioramento degli indicatori, segnalando l’avvicinarsi della soglia critica.

I provvedimenti adottati a seguito di tali rilevazioni e le misure tempestive poste in essere, rappresenteranno la ‘’spalla’’ gestionale del piano, definendo il perimetro su cui vanno sviluppate e dimostrate le concrete prospettive di risanamento.

Il limite triennale per il riequilibrio nella continuità diretta

L’art. 14, comma 5 del TUSP introduce un vincolo temporale specifico per le società partecipate che abbiano registrato perdite per tre esercizi consecutivi o abbiano utilizzato riserve disponibili per il ripianamento di perdite anche infrannuali: il piano di risanamento deve ’’contemplare il raggiungimento dell’equilibrio finanziario entro tre anni’’.

Questo limite triennale è un vincolo speciale da considerare in sede di redazione del piano CCII, qualunque sia lo strumento adottato. Sebbene per gli strumenti CCII ordinari l’orizzonte del piano è tipicamente quinquennale e può essere esteso per giustificati motivi (cfr. Principi di Attestazione ODCEC, § 6.5.11), per le partecipate nelle condizioni descritte dall’art. 14, comma 5 TUSP, il termine massimo di tre anni appare perentorio.

Il superamento di tale limite triennale si ritiene richieda una dimostrazione delle ragioni economiche analiticamente documentate e accompagnate da un’adeguata analisi di sensitività.

In concreto, per giustificare un orizzonte di risanamento superiore al triennio in una partecipata soggetta all’art. 14, comma 5 TUSP, il piano deve:

  • Dimostrare la coerenza del timing rispetto alla natura del business e la complessità delle misure da adottare. Per una società che gestisce infrastrutture a lungo ciclo di vita (reti idriche, patrimonio immobiliare, impianti di trattamento), un orizzonte di risanamento più ampio può essere giustificato dalla natura degli investimenti necessari. Per una società di servizi a basso capitale fisso, la stessa giustificazione appare sicuramente più complessa.
  • Ottenere il riconoscimento esplicito dell’attestatore, il quale deve non solo certificare la fattibilità del piano ma anche motivare specificamente l’adeguatezza dell’orizzonte temporale esteso rispetto a quanto indicato nell’art. 14, comma 5 TUSP, indicando concrete motivazioni afferenti le condizioni di partenza e le specifiche peculiarità del settore.
  • Individuare meccanismi di salvaguardia se alla fine del terzo anno l’equilibrio finanziario non è ancora raggiunto, per cui le previsioni deliberate non risultano verificate, il piano deve indicare quali iniziative contingenti verranno adottate automaticamente per evitare il deterioramento ulteriore della posizione finanziaria.

La catena di controllo dei piani di risanamento e delle comunicazioni

Il quadro normativo prevede un sistema di controlli multilivello e di condivisione dei piani di risanamento che opera in via preventiva rispetto all’iter previsto dal CCII. Segnatamente, prima dell’adozione di uno degli strumenti di prevenzione della crisi CCII adottati da una società partecipata, occorre procedere con:

  • Verifica del piano. L’ente socio, ricevuto il piano di risanamento, ne verifica la conformità ai requisiti del TUSP ed esprime una valutazione motivata sulla sua sostenibilità.
  • Trasmissione alla Corte dei Conti. Nei casi di società in perdita reiterata triennale con interventi di soccorso finanziario del socio pubblico, il piano approvato deve essere comunicato alla Corte dei Conti con le modalità previste dall’art. 5 TUSP.
  • Aggiornamento sulla piattaforma MEF ex art. 20 TUSP. Una volta approvato, il piano di risanamento richiede l’aggiornamento della ricognizione delle partecipazioni, con adeguata motivazione circa le prospettive di mantenimento della partecipazione e l’indicazione delle misure intraprese per il risanamento.
  • Monitoraggio dell’esecuzione del piano. L’ente socio adotta un sistema di monitoraggio periodico dell’avanzamento del piano, rilevando tempestivamente gli scostamenti potenzialmente impattanti sugli esiti attesi, valutando l’eventuale necessità di un aggiornamento delle misure.

Il rapporto tra i vincoli CCII per le partecipate che operano nel perimetro TUSP

L’aumento del ricorso a piani di risanamento elaborati in linea con le prescrizioni CCII comporta il rischio di un presidio non adeguato delle indicazioni TUSP; tale rischio è indotto dai tempi ristretti di reazione, a loro volta correlati alla tardiva emersione della crisi.

Al fine di assicurare un adeguato presidio dei fattori che caratterizzano la presenza di un duplice binario, si rappresenta l’opportunità:

  • Rappresentare le rilevazioni ex art. 6, comma 2 TUSP, dando conto delle modalità e dei tempi che hanno portato il Programma di valutazione del rischio a segnalare l’insorgere della soglia critica.
  • Verificare la compatibilità con l’art. 14, comma 5 TUSP, indicando la presenza di interventi di soccorso finanziario del socio pubblico e la sussistenza di perdite reiterate triennali.
  • Riscontrare il raccordo con gli obblighi di comunicazione e monitoraggio, rilevando il rispetto del flusso informativo verso la Corte dei Conti, l’aggiornamento sulla piattaforma MEF e l’implementazione del sistema di monitoraggio ai sensi del TUEL e del TUSP.

***

Immagine di copertina – Coral Reef Cover – Trends in West Atlantic

Coral Reef Cover – Trends in West Atlantic — Environmental Graphiti® | Climate Change and Sea Level Rise Impact on Coral Reef Growth


Il partenariato pubblico privati per la valorizzazione di immobili pubblici

di Federica Vanacore

Criteri di determinazione degli impatti per la valutazione della pubblica utilità

L’Agenzia del Demanio con il documento “Partenariato pubblico-privato: il caso dell’immobile pubblico”, ha inteso fornire una serie di indicazioni, finalizzate a favorire le valutazioni che gli Enti sono chiamati a svolgere nell’ambito delle ipotesi di valorizzazione del patrimonio immobiliare pubblico ad iniziativa privata.

La sua missione istituzionale prevede infatti l’applicazione di modelli sostenibili e innovativi, in grado di rispondere efficacemente ai mutamenti del contesto socio-economico. In questa prospettiva, assume un’importanza strategica la promozione di forme di collaborazione tra il settore pubblico e quello privato, attraverso partenariati pubblico-privato, capaci di attrarre competenze e investimenti privati.

Questi strumenti risultano fondamentali per la rifunzionalizzazione degli immobili e per la promozione di iniziative volte alla rigenerazione dei territori, nonché alla creazione di valore sociale nei tessuti urbani di riferimento.

La filiera dell’industria immobiliare ed edilizia rappresenta una leva cruciale per lo sviluppo e la ripresa economica del Paese, trovando nuova linfa in politiche di investimento, sia pubbliche che private, orientate alla riqualificazione del patrimonio immobiliare pubblico. Questo processo risponde alle necessità della Pubblica Amministrazione e dei cittadini, tenendo conto delle specificità e peculiarità dei territori, e favorisce il rilancio dell’economia nazionale attraverso la valorizzazione sostenibile e innovativa degli immobili pubblici.

La complessità dei fabbisogni e la peculiarità dei territori richiedono idee e capacità organizzative basate sull’ascolto e sulla collaborazione. Il processo di rigenerazione del territorio genera maggiori certezze sulla redditività a lungo termine dei capitali investiti. Si tratta di un cambio di paradigma, in cui si opera secondo una logica di governance collaborativa e di strategia integrata con i territori, con l’obiettivo di generare valore sociale ed economico attraverso il patrimonio immobiliare pubblico. L’immobile diventa un building as a service al suo interno e un fattore che abilita alla rigenerazione del territorio.

In tale ottica, tra i fattori discriminanti per la valutazione dell’interesse pubblico, si segnala la capacità di definizione di un sistema di misurazione del valore economico e sociale generato, che tenga conto della situazione di contesto, dell’impatto misurabile mediante analisi controfattuale e del costo dell’abbandono.

I costi espliciti e latenti dell’abbandono degli immobili pubblici

Il costo dell’abbandono di un immobile si riferisce all’impatto negativo che il degrado e l’inutilizzo di un immobile possono avere sulla comunità e sulla società in generale. Questi costi vanno oltre la semplice perdita economica legata alla diminuzione del valore dell’immobile stesso -costi espliciti- e si estendono a vari ambiti – costi latenti-, tra cui:

Perdita di valore sociale e culturale: L’abbandono di un immobile, soprattutto se di valore storico, culturale, o turistico può portare alla perdita di un’importante risorsa per la comunità, riducendo le opportunità di sviluppo sociale e culturale nel quartiere.

Degrado urbano e isolamento: Gli immobili abbandonati possono ostacolare il processo di rigenerazione urbana e contribuire al fenomeno di “desertificazione” di alcune aree urbane, aumentando l’isolamento e riducendo le opportunità economiche per i residenti.

Inquinamento e danni ambientali: Gli edifici non mantenuti correttamente possono contribuire al deterioramento dell’ambiente circostante, ad esempio con la dispersione di materiali tossici o la creazione di problemi ambientali, come l’ostruzione di drenaggi o l’inquinamento del suolo.

Impatto sull’attrattività del quartiere: Gli edifici abbandonati possono rendere un’area meno attraente sia per i residenti che per i visitatori o potenziali investitori. La presenza di edifici in stato di abbandono contribuisce a creare un’immagine negativa del quartiere, contaminando negativamente il valore delle proprietà circostanti e limitando le opportunità di sviluppo commerciale o residenziale.

Spreco di risorse pubbliche: L’abbandono degli immobili aumenta i costi di gestione per le amministrazioni proprietarie chiamate ad affrontare interventi di sicurezza e gestione estesi alle aree circostanti. È necessario, inoltre, intervenire per prevenire danni strutturali il cui costo di medio periodo è significativamente superiore agli oneri richiesti da interventi precoci.

Dispersione di capitale umano: Gli edifici abbandonati in zone residenziali o urbane incentivano il brain drain.  Giovani e abitanti con elevate aspettative in termini di qualità della vita percepiscono come degradate e non idonee a mantenere la propria residenza le aree contaminate dalla presenza di immobili inutilizzati.

Impoverimento della rete di servizi e infrastrutture: Gli immobili abbandonati possono portare a una diminuzione dell’efficacia delle infrastrutture e dei servizi pubblici (come i trasporti pubblici, l’illuminazione, il sistema di raccolta dei rifiuti), poiché la presenza di edifici vuoti e in rovina può alterare il piano di sviluppo e gestione delle risorse locali, con una distribuzione inadeguata dei servizi.

Perdita di opportunità per la cultura e l’arte: Gli edifici storici o culturali abbandonati possono rappresentare una risorsa importante per la comunità, trasformandosi in luoghi per eventi culturali, gallerie d’arte, o spazi di creatività. Il loro abbandono priva la comunità di opportunità potenziali, limitando la vita culturale e artistica locale.

Verso una nuova strategia di valorizzazione rigenerativa

Lo studio dell’Agenzia del Demanio, fa emergere con evidenza l’importanza di una nuova strategia di valorizzazione e la necessità di imprimere un cambiamento strutturale alla gestione del patrimonio immobiliare pubblico. Il PPP consente di ampliare la visione ed evolvere la prospettiva: alla valorizzazione conservativa, focalizzata sul mantenimento del valore patrimoniale del singolo immobile, si affianca una valorizzazione rigenerativa. Quest’ultima non si limita a guardare solo all’immobile in sé, ma abbraccia una visione più ampia, che considera l’intero contesto urbano, relazionale e socio-economico che lo circonda.

In un contesto di valorizzazione a 360 gradi dell’immobile, quest’ultimo ha il potenziale di generare valore sociale, grazie alla sua versatilità e alla possibilità di essere destinato a molteplici scopi. Su questo punto, il collegamento è al modello ibrido di partenariato proposto dallo studio in questione. Il modello ibrido, infattisi applica a immobili complessi che richiedono una progettazione dettagliata e integrata, in grado di coniugare aspetti immobiliari, tecnici, economico-finanziari e amministrativi.

Questo approccio prevede una destinazione d’uso degli spazi multifunzionale, nota come “mixed-use”, rispondendo alle esigenze delle Pubbliche Amministrazioni, sia centrali che locali, delle comunità e delle imprese. Il modello ibrido si pone l’obiettivo di attuare piani di riuso e recupero che creino valore economico e socioculturale. Questo approccio consente di valorizzare gli immobili attraverso un processo che non solo favorisce lo sviluppo economico, ma promuove anche l’integrazione sociale e la rigenerazione del territorio.

Case study

Prendiamo, ad esempio, un ampio immobile con una vocazione turistica, come un albergo, che possieda una metratura sufficiente a ospitare una varietà di attività interne. In un’ottica di partenariato pubblico-privato, la rivalorizzazione di un tale immobile potrebbe produrre benefici che vanno ben oltre il semplice ritorno economico derivante dall’investimento privato. Infatti, l’immobile potrebbe essere destinato a molteplici funzioni che contribuiscono anche alla creazione di valore sociale.

Per esempio, un edificio di questo tipo, pur mantenendo la sua funzione di struttura alberghiera come centro per l’ospitalità turistica, potrebbe essere adattato per ospitare attività di natura sociale, culturale e educativa, favorendo così un impatto positivo sulla comunità. Alcune delle possibili destinazioni d’uso includono:

Sale studio. Le sale studio sono fondamentali per promuovere la formazione continua e lo sviluppo delle competenze. Tali spazi offrono un ambiente tranquillo e attrezzato per lo studio individuale o in gruppo, supportando il percorso educativo. La disponibilità di sale studio può contribuire a ridurre la dispersione scolastica e a favorire l’inclusione sociale, dando ai giovani opportunità di apprendimento che altrimenti potrebbero mancare.

Ricettività per studenti. Destinare una parte dell’immobile a residenze per studenti potrebbe rispondere all’esigenza crescente di alloggi a prezzi accessibili. Creando spazi sicuri e funzionali, questa destinazione d’uso favorisce la permanenza degli studenti nel territorio, stimolando la vitalità economica locale.  

Biblioteche. Le biblioteche sono centri culturali di primaria importanza per una comunità. Non solo offrono accesso alla conoscenza e alla lettura, ma fungono anche da luoghi di incontro e di scambio intellettuale. Inoltre, le biblioteche possono ospitare eventi culturali, conferenze e attività educative, diventando centri di aggregazione e stimolando la partecipazione civica.

Sale riunioni per le Pubbliche Amministrazioni. Spazi adeguati per riunioni e incontri pubblici rappresentano un’importante risorsa per l’amministrazione locale, favorendo la partecipazione dei cittadini alla vita politica e sociale del territorio. Queste sale riunioni potrebbero ospitare assemblee pubbliche, consigli comunali o incontri su temi di interesse collettivo, aumentando la trasparenza e l’efficacia del governo locale.

Laboratori artistici e creativi. I laboratori artistici e creativi rappresentano un potente strumento di inclusione sociale.

Spazi di coworking. Gli spazi di coworking sono luoghi ideali per promuovere l’innovazione e lo sviluppo imprenditoriale. Facilitano la collaborazione tra professionisti e piccole imprese, offrendo un ambiente stimolante per il lavoro condiviso e la crescita professionale. Questi spazi contribuiscono a creare una rete di opportunità economiche e a favorire la nascita di start-up, soprattutto in territori con poche risorse economiche. Inoltre, stimolano l’interazione tra diverse professionalità, generando sinergie che arricchiscono il panorama imprenditoriale locale.

Centri culturali, di formazione e di educazione. I centri culturali e di formazione rappresentano il cuore pulsante di una comunità vivace e inclusiva. Ospitano corsi di aggiornamento, attività ricreative, eventi culturali e programmi educativi per tutte le età. Questi spazi offrono un ambiente stimolante per la crescita personale e collettiva, permettendo alle persone di acquisire nuove competenze e conoscenze.

È di fondamentale importanza monitorare in modo quantitativo il valore sociale generato, utilizzando indicatori misurabili e monitorabili. Gli impatti di natura sociale non possono essere adeguatamente valutati tramite indicatori economici tradizionali, che rischierebbero di distorcere la prospettiva sociale. Pertanto, è essenziale adottare una valutazione in ottica ESG (ambientale, sociale e di governance), utilizzando indicatori riconosciuti come i GRI (Global Reporting Initiative) o gli ESRS (European Sustainability Reporting Standards).

Inoltre, il progetto andrebbe valutato seguendo anche il Social Return on Investment (SROI) è un metodo di valutazione che misura il valore sociale generato da un progetto, iniziativa o investimento, andando oltre il ritorno economico tradizionale. L’SROI tiene conto degli impatti sociali, ambientali e di governance creati da un’iniziativa, e quantifica questi effetti in termini economici, al fine di calcolare un “ritorno sociale” rispetto agli investimenti fatti.

Nel caso specifico, una valutazione del valore sociale potrebbe includere i seguenti indicatori:

Accessibilità e inclusività degli spazi destinati ad usi non strettamente turistici, ossia non alberghieri, come indicato nell’elenco precedente.

Creazione di opportunità di lavoro, monitorando indicatori come il numero di nuovi posti di lavoro creati o il numero di start-up incubate in spazi di coworking.

Partecipazione civica, valutando la partecipazione della comunità a eventi pubblici o culturali (ad esempio, eventi, assemblee, mostre) oppure il numero di incontri pubblici e riunioni politiche ospitate, come assemblee pubbliche o incontri legati alla governance locale e temi di interesse civico.

Contributo all’economia locale, monitorando gli effetti economici delle attività sul territorio, come l’incremento delle attività commerciali o turistiche, stimolato dalla presenza di studenti o eventi culturali.

Tasso di occupazione e crescita economica nelle vicinanze, rilevando eventuali miglioramenti nelle aree circostanti, in termini di occupazione e sviluppo imprenditoriale.

Supporto agli studenti più svantaggiati, attraverso la valutazione delle agevolazioni sugli affitti nelle residenze per studenti (student housing).

Impatto sulla qualità della vita della comunità locale, raccogliendo feedback sui miglioramenti percepiti nella qualità della vita dei residenti.

Educazione civica e partecipazione sociale, monitorando la partecipazione degli studenti o dei membri della comunità a eventi legati alla cittadinanza attiva e alla consapevolezza sociale.

Questi indicatori consentiranno di ottenere una valutazione più accurata e olistica dell’impatto sociale dell’immobile e delle sue attività, garantendo al contempo un approccio sostenibile e responsabile.

Conclusioni

La valorizzazione del patrimonio immobiliare pubblico, attraverso partenariati pubblico-privato e modelli innovativi, rappresenta una leva fondamentale per la rigenerazione urbana e la promozione di un impatto positivo e duraturo sul territorio.

L’approccio rigenerativo, che va oltre la semplice conservazione dell’immobile, permette di integrare dimensioni sociali, economiche e culturali, creando valore per la comunità e stimolando la crescita sostenibile. La misurazione accurata del valore sociale, attraverso indicatori specifici come l’SROI e le valutazioni ESG, consente di monitorare e quantificare gli impatti di tali iniziative, garantendo una gestione trasparente e responsabile.

In questo modo, il patrimonio immobiliare pubblico diventa non solo un bene economico, ma anche un potente strumento di inclusione sociale, sviluppo economico e miglioramento della qualità della vita delle comunità locali.


I piani industriali delle società partecipate alla luce dei nuovi programmi di prevenzione del rischio

Articolo pubblicato su Poliorama (www.poliorama.it) – Rivista di economia, politica e diritto.

di Pasquale Russiello

Le società a controllo e partecipazione pubblica (“Società partecipate”)[i] per effetto del combinato disposto del Testo unico in materia di società a partecipazione pubblica (“TUSP”) e del nuovo Codice della Crisi e dell’Insolvenza delle Imprese (“CCII”) sono chiamate a redigere adeguati programmi di valutazione del rischio e adottare appropriati presidi organizzativi.

Come indicato dall’Osservatorio Enti Pubblici e Società Partecipate istituito dal Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili[ii] e dal MEF nell’ambito del “Programma di valutazione del rischio di crisi aziendale delle società partecipate”[iii], per assolvere alle prescrizioni, solo in parte sovrapponibili, dei due presidi normativi, il management delle società partecipate deve adottare un set di soluzioni finalizzate a:

i) individuare le aree di rischio e le variabili esterne che possono provocare squilibri gestionali, economico e finanziari, (approccio “forward looking”) e le opportunità di miglioramento delle performance;

ii) implementare specifici strumenti di monitoraggio predisposti in linea con la mappa dei rischi ed in grado di intercettare gli eventuali segnali premonitori della crisi (sistema di “early warning”);

iii) qualificare le previsioni economico-finanziarie, conferendo attendibilità e concretezza ai modelli impiegati per effettuare i controlli e adottare le opportune decisioni.

Rispetto agli autorevoli contributi in tema di strumenti di prevenzione dei rischi e adozione degli adeguati presidi organizzativi, la Fondazione Ifel Campania, basandosi sulla costante attività di ricerca ed alcune esperienze empiriche, intende fornire un proprio contributo partendo dall’evoluzione del ruolo del piano industriale, aggiornato alla luce delle indicazioni del TUSP e del CCII.

Contenuti del piano industriale delle partecipate

La costruzione e le finalità del TUSP e del CCII contemplano un’ampia casistica, comunque incentrata sulla gestione di una situazione di crisi. Nel TUSP, in particolare, sono esplicitati i contenuti dei piani di ristrutturazione[iv] e di risanamento[v], documenti essenziali per dar corso a percorsi di fuoriuscita da situazioni di crisi con diversi livelli di reversibilità.

Con il presente contributo, si intende innanzitutto rappresentare che esistono molteplici partecipate che svolgono performance in condizioni di assoluta efficienza e che possono incidere positivamente sull’azione amministrativa degli Enti locali e sulla qualità dei servizi erogati alla proprietà ed alla collettività. All’uopo, si ritiene opportuno introdurre il concetto di “mappa delle opportunità” come spunto di riflessione da affiancare alla mappa dei rischi, indicata dalle normative vigenti.

Tra le opportunità da porre all’attenzione della governance, si indicano, a titolo esemplificativo: il potenziamento degli investimenti in asset materiali, immateriali, la qualificazione del capitale umano, l’adozione di nuove tecnologie, il perseguimento del risparmio energetico, la redazione di bilanci di sostenibilità e la rilevazione della rendicontazione non finanziaria contribuendo alla diffusione dei principi ESG.

Aperto uno spiraglio ad un forward looking che contenga l’enunciazione delle aree di miglioramento aziendali e di impatto sulla collettività, ovvero non solo incentrato sul monitoraggio dell’andamento inerziale esposto a rischi esterni ed interni, il piano industriale da documento finalizzato a proiettare le evoluzioni gestionali ed organizzative e simulare la situazione economico finanziaria pluriennale, deve diventare un processo in continua evoluzione più che un un’attività straordinaria, periodica, e di senso compiuto.

Un processo che consenta di:

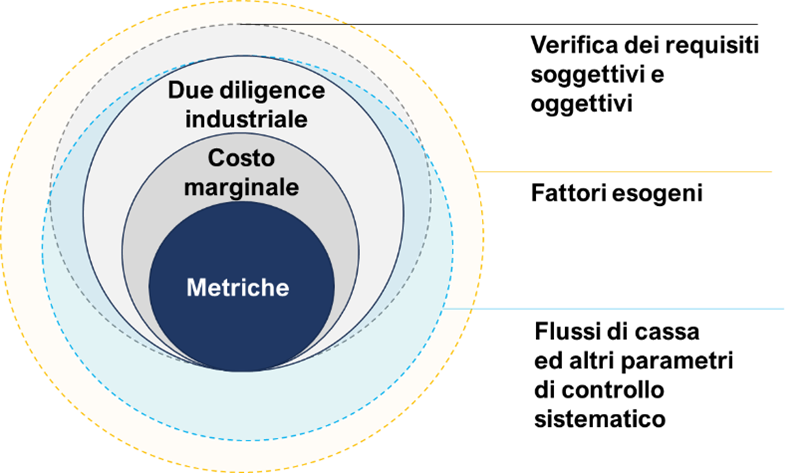
  • Rappresentare la sussistenza, in itinere, dei requisiti tecnici, organizzativi e finanziari, in coerenza con le attività esercitate.
  • Mappare i rischi esterni ai processi governabili nell’ambito delle relazioni tra proprietà e management.
  • Gestire il costo marginale, dimostrando l’attitudine a perseguire l’efficienza gestionale con un approccio quantitativo e dinamico.
  • Identificare le metriche su cui basare la costruzione delle previsioni, esplicitando le variabili con impatti potenziali sugli scenari e le regole per il monitoraggio.
  • Sviluppare le previsioni di cassa, con un livello di dettaglio, range temporale e di sensitività proporzionato alle peculiarità del servizio, le caratteristiche aziendali e il contesto esterno nel quale la stessa opera.

Permanenza dei requisiti formali e sostanziali per gli affidamenti diretti

Oltre al rispetto delle condizioni previste dall’assetto societario ed alle modalità di espletamento del controllo analogo che configurano una società come controllata o partecipata pubblica, le società partecipate per ottenere affidamenti diretti devono monitorare costantemente la sussistenza di adeguati requisiti organizzativi, gestionali, tecnici e finanziari.

Tale verifica parte dall’analisi delle caratteristiche del servizio per riscontrare l’idoneità dell’azienda ad erogarlo in condizioni di continuità, efficienza ed economicità e procede con l’osservazione sistematica del modello gestionale, verificando la permanenza dei requisiti sostanziali, oltre che formali, a fornire le migliori prestazioni possibili nell’interesse dell’utenza e della committenza.

Il suddetto riscontro assume una connotazione continuativa e dinamica e non straordinaria e periodica. Nel corso del tempo, le esigenze che l’ente pubblico proprietario intende soddisfare mediante una propria partecipata, possono modificarsi, così come, pur permanendo in una condizione di continuità aziendale, la partecipata può subire delle evoluzioni che la rendono più o meno idonea a svolgere il servizio così come è venuto a configurarsi per effetto di contingenze non sempre prevedibili.

La verifica ex ante dell’adeguato assetto organizzativo ha quindi una natura tecnica-gestionale-organizzativa, configurandosi come due diligence industriale e prevedendo l’emersione di mismatch, anche potenziali e talvolta di non semplice rilevazione, tra la tipologia di servizio richiesto e lo stato di salute aziendale.

Mappatura dei fattori esogeni

Verificati i requisiti essenziali per l’erogazione dei servizi, il piano industriale deve contemplare un’analisi dei potenziali rischi che a vario titolo possono incidere sull’equilibrio organizzativo, tecnico, economico o finanziario.

Per fattori esogeni, si intendono tutte le variabili esterne al governo societario ed alle leve attivabili dalla proprietà. Nel corso degli ultimi anni, la crisi pandemica, il conflitto russo-ucraino con l’impennata dei costi dell’energia, l’inflazione, la crescita dei tassi di interesse e del costo del debito, la crisi israelo-palestinese, sono risultati fattori che, con diversa intensità e tempi di impatto, hanno inciso sull’equilibrio aziendale.

Questi aspetti, quali a titolo esemplificativo: il costo dell’energia che induce a valutare investimenti in nuove soluzioni di approvvigionamento energetico o il costo del debito che apre a considerazioni sulla composizione delle fonti, relegati in passato nel novero delle ipotesi generiche, negli ultimi anni si sono dimostrati decisivi sull’equilibrio aziendale.

Monitoraggio del costo marginale

La struttura dei costi e le modalità di approvvigionamento dei fattori produttivi costituiscono la base su cui viene calcolato il punto di pareggio, vengono sviluppate le previsioni in termini di ricavi e si misura la marginalità lorda e operativa, adottando anche analisi di scenario, laddove il contesto preveda range di oscillazione potenzialmente rilevanti. Il controllo dinamico della struttura dei costi è, pertanto, una componente imprescindibile del piano industriale, nel quale vanno contemplate tutte le possibili variabili che possono avere un impatto deliberato o emergente sulla continuità aziendale.

Atteso che gli strumenti proposti si basano su rilevazioni di natura prevalentemente finanziaria e non consentono di ‘’predire’’ lo stato di crisi, ma di rilevarlo, il concetto di costo marginale introduce un approccio basato sul monitoraggio della redditività mensile e progressiva, rendendo leggibili i segnali premonitori di crisi di natura economica, sin dalla fase di incubazione.

Il monitoraggio del costo marginale e la verifica della redditività lorda e operativa costituiscono un baluardo al controllo dell’economicità della gestione e contribuiscono, in modo oggettivo, a far emergere tempestivamente i rischi di inefficienza, favorendo la diagnosi e la perimetrazione delle aree di intervento, anticipando il processo decisionale.

Identificare le metriche e costruire il modello di calcolo

La definizione delle variabili di impatto sulla struttura dei costi e dei ricavi e delle modalità di monitoraggio da eseguirsi con periodicità rapportata alle caratteristiche dimensionali, settoriali, patrimoniali e l’esposizione a rischi esterni, sono quindi propedeutiche alla proiezione dei flussi di cassa.

Considerata la diffusa convergenza, sia in un’ottica TUSP che CCII, sulla necessità di verificare l’andamento dei flussi di cassa a dodici mesi, ritenuti l’elemento cardine per il riscontro dello stato di salute aziendale, i temi su cui si è concentrata l’attenzione di Ifel Campania riguardano proprio le variabili che deve contemplare il modello di calcolo impiegato per sviluppare le previsioni economiche ed i criteri da adottare per tradurre tali performance sull’equilibrio finanziario di brevissimo, breve e medio termine.

Il modello su cui vengono impostate le assumption del conto economico, deve quindi fissare con precisione i margini di oscillazione dei fattori produttivi e le modalità con cui gli stessi impattano sulla marginalità lorda e operativa, inquanto tale impostazione costituisce il motore sul quale girano le variabili che incidono sui flussi di cassa. La costruzione del modello matematico riveste, pertanto, una rilevanza cruciale ai fini dell’attendibilità dei dati di input recepiti dal cash flow prospettico.

Sviluppare le previsioni di cassa

La presentazione di sintesi del modello di redazione del piano industriale compliance con le prescrizioni TUSP e CCII messa a punto da Ifel Campania, si completa con la definizione dei flussi di cassa mensili, intesi quale momento chiave del monitoraggio dello stato di salute aziendale, nonché quale adempimento formale per l’individuazione preventiva dell’insorgere di uno stato di crisi.

Le previsioni riguardanti i flussi di cassa assolvono al proprio ruolo, solo in presenza di dati attendibili e di modelli coerenti con le variabili esterne e congruenti rispetto alle correlazioni interne. Il cruscotto di monitoraggio è, dunque, necessario, ma diviene idoneo solo in presenza di una costruzione di fondo che rispetti le peculiarità del contesto aziendale e del servizio erogato. A testimonianza della necessità di approcciare le previsioni in modo personalizzato, si rappresenta il caso della proiezione temporale di visibilità dei flussi, diffusamente fissata a 12 mesi.

Ipotizzando una società che abbia un’importante finanziamento in corso con un periodo di preammortamento pari a 18 mesi, ovvero una che abbia previsto una restituzione bullet a 24 mesi, la visibilità a 12 mesi, appare del tutto inadeguata, in quanto i flussi subiscono uno shock correlato al manifestarsi di quelle uscite che si verificano in un periodo non monitorato dal cruscotto tarato, secondo prassi e non valutazioni specifiche, sui 12 mesi.

Concludendo, il modello di predisposizione dei piani industriali delle partecipate messo a punto da Ifel Campania, oltre a recepire tutte le indicazioni proposte dall’Osservatorio delle partecipate pubbliche e dal MEF, concentra l’attenzione sulla necessità di adottare una metodologia rigorosamente ispirata alla personalizzazione dei casi che preveda l’introduzione di una cultura aziendale ispirata al controllo analitico dei costi ed introduca la prassi del monitoraggio mensile, come elemento chiave per l’effettivo riscontro dello stato di salute dell’azienda e la condivisione, tempestiva, con la proprietà e gli organi di controllo, degli eventuali interventi necessari. Intendendo per tale non solo comportamenti ispirati al principio di prudenza e prevenzione della crisi, ma anche la promozione di scenari di crescita, miglioramento delle performance aziendali e della qualità dei servizi erogati.

[i] Secondo l’art. 2 (Definizioni) il D.L. 19 agosto 2016, n. 1 – Testo unico in materia di società a partecipazione pubblica, per ‘’società a controllo pubblico ’’ (lettera m), si intendono le società in cui una o più amministrazioni pubbliche esercitano poteri di controllo ai sensi della lettera b); le ‘’società a partecipazione pubblica’’ sono le società a controllo pubblico, nonché le altre società partecipate direttamente da amministrazioni pubbliche o da società a controllo pubblico.

[ii] LA CRISI NELLE SOCIETÀ PUBBLICHE, TRA TUSP E CCII

[iii] Consultazione pubblica sulle indicazioni della Struttura di monitoraggio sull’attuazione del decreto legislativo 19 agosto 2016, n. 175 (TUSP) in merito ai principali contenuti del Programma di valutazione del rischio di crisi aziendale, da adottare ai sensi dell’art. 6, comma 2, del TUSP. INDICAZIONI SUL PROGRAMMA DI VALUTAZIONE DEL RISCHIO DI CRISI AZIENDALE (Art. 6, comma 2, D.Lgs. n. 175/2016)

[iv] Articolo 14 comma 4 del TUSP.

[v] Articolo 14 comma 5 del TUSP.

[iv] Articolo 14 comma 4 del TUSP.

[v] Articolo 14 comma 5 del TUSP.

Immagine tratta da: © 2021 ENVIRONMENTAL GRAPHITI. ALL RIGHTS RESERVED.

Cover Buy Throw Away Buy | by Alisa Singer – www.environmentalgraphiti.org – © 2018


Iscriviti alla nostra newsletter


Gli accordi di ristrutturazione ex art. 56 CCII, come soluzione per il risanamento stragiudiziale delle società partecipate

di Pasquale Russiello

La disciplina del piano attestato di risanamento previsto dall’art. 56 CCII accresce l’efficacia e perimetra gli ambiti di applicazione dello strumento di prevenzione della crisi, già presente nella Legge fallimentare all’articolo 67 comma 3 lettera d).

La nuova previsione indica con maggior dettaglio i requisiti ed il contenuto del piano, il cui tratto distintivo resta l’esclusione dal novero delle procedure concorsuali.

Lo strumento mantiene, dunque, una natura strettamente privatistica ed è finalizzato a favorire le negoziazioni con i creditori, prevenendo l’aggravamento di situazioni di crisi [1] latenti o conclamate e scongiurare l’insorgere di una condizione di insolvenza [2].

Presupposto oggettivo per l’adozione dello strumento è continuità aziendale, ovvero la presenza di uno stato di crisi perimetrato dal punto di vista strategico, determinabile in termini economico-finanziari e rimuovibile con un piano industriale concretamente attuabile.

Per quanto riguarda la tipologia di continuità, anche facendo riferimento a quanto riportato nella relazione accompagnatoria del Codice della crisi in cui si precisa che “il piano mira al risanamento dell’esposizione debitoria e al riequilibrio della situazione finanziaria ed è riservato quindi alle ipotesi di continuità aziendale”, si ritiene che non sussista alcuna preclusione alle ipotesi di continuità indiretta come soluzione alternativa alla continuità diretta.

Ambiti di applicazione e caratteristiche dello strumento

Il piano di ristrutturazione ex art. 56, ha un ambito di applicazione piuttosto contenuto, risultando efficace solo in quelle circostanze in cui la situazione di crisi appare concentrata nell’area finanziaria ed è risolvibile con l’intervento di un numero limitato di creditori. Il piano industriale svolge un ruolo indispensabile, ma in genere non sufficiente ad assicurare la ripresa della continuità aziendale, senza il tangibile e formale supporto dei creditori, attivamente coinvolti nella strategia di ristrutturazione.

Il piano diviene, pertanto, attuabile se è possibile sia determinare in modo puntuale l’ammontare del debito oggetto di ristrutturazione sia dimostrare che il perfezionamento degli accordi è in grado di agire sulla continuità aziendale con un approccio “off/on” consentendo la strutturale ripresa aziendale.

Le caratteristiche chiave dello strumento che si pone come forma di rimedio e prevenzione di situazioni liquidatorie, sono:

  • Il debitore mantiene sempre la titolarità del patrimonio aziendale e della gestione dell’impresa, in quanto il piano di risanamento è del tutto sottratto alla verifica dell’autorità giudiziaria.
  • Deve assicurare la continuità aziendale, in forma diretta o indiretta che va rafforzata, mediate la rimozione delle cause che pregiudicano l’equilibrio finanziario di breve e medio periodo.
  • Non è necessario il coinvolgimento dell’intero ceto creditorio, potendo essere perimetrato ai soli creditori strategici e/o di dimensioni tali da incidere sull’equilibrio di cassa.
  • Deve basarsi su un piano industriale costruito si investimenti con un basso coefficiente di rischio ed impatti concreti e misurabili con metriche attendibili e previsioni rientranti in range di oscillazione tali da consentire la “tenuta del piano” anche al verificarsi di perduranti scenari worst.
  • L’efficacia dell’attestazione può essere condizionata al verificarsi di uno o più eventi, risolvendo il frequente rischio di “riferimento circolare” che si verifica nei casi in cui uno o più creditori richiedono l’attestazione per dar corso alla transazione ed il professionista indipendente [3] si trova a dichiarare una fattibilità economica in assenza della preventiva formalizzazione degli accordi.
  • L’attestazione non prevede la fattibilità giuridica, tale obbligo, presente nella precedente formulazione, è stato esplicitamente rimosso concentrando l’attenzione su contenuti meramente aziendali [4].

Finalità protettive, tutele e limitazioni

La nuova normativa non ha stravolto le finalità protettive dello strumento che consistono nella salvaguardia da revocatoria ordinaria degli atti posti in essere in esecuzione del piano e l’esenzione dai reati di bancarotta e da revocatoria fallimentare.

Più precisamente, l’art. 166 CCII co 3. stabilisce che non sono soggetti all’azione revocatoria – lett. d) – “gli atti, i pagamenti effettuati e le garanzie concesse su beni del debitore posti in essere in esecuzione del piano attestato di cui all’articolo 56 o di cui all’articolo 284 e in esso indicati. L’esclusione non opera in caso di dolo o colpa grave dell’attestatore o di dolo o colpa grave del debitore, quando il creditore ne era a conoscenza al momento del compimento dell’atto, del pagamento o della costituzione della garanzia. L’esclusione opera anche con riguardo all’azione revocatoria ordinaria.”.

L‘accordo di ristrutturazione, non prevede: (a) la moratoria automatica per il pagamento dei debiti;  (b) lo stralcio di debiti previdenziali ed erariali[5]; (c) l’adozione di misure protettive [6]; (d) la sospensione dell’efficacia delle norme societarie in tema di scioglimento e di ricapitalizzazione [7].

Forma e contenuti del Piano attestato

Il piano attestato deve rispettare i contenuti minimi previsti, va redatto secondo i più recenti principi di attestazione, di recente sottoposti alla pubblica consultazione [8] ed essere redatto in modo da risultare sistematico, coerente e attendibile per ristabilire l’equilibrio finanziario di breve e medio periodo e superare gli “stress test” individuati dall’attestatore, in base alle cause della crisi, dell’entità dei correttivi e la complessità del piano industriale sottostante.

Dal punto di vista formale, l’attestazione deve avere data certa, per quanto riguarda i contenuti, l’art. 56 prevede un’articolazione degli argomenti [9] che può essere adattata a seconda delle circostanze e deve, in ogni caso, prevedere una trattazione logica idonea alle finalità dello strumento.

L’iter da seguire per la redazione del Piano, si ritiene, debba partire dalle ragioni che hanno portato all’adozione di tale soluzione, ovvero confermare da subito la sussistenza delle condizioni di continuità aziendale e la perimetrazione dell’area di intervento del piano, indicando in premessa:

  • Le cause della crisi e le ragioni sottostanti al mantenimento e/o raggiungimento della continuità aziendale;
  • La tipologia di prosecuzione, ovvero se la gestione avviene in modalità diretta o indiretta;
  • La portata del piano intendendo per tale l’ammontare di debito oggetto di negoziazione e lo stato della trattativa [10].

Una volta descritti i presupposti, rappresentate le condizioni per la sussistenza della continuità e indicati i criteri alla base della determinazione dell’entità del piano, è opportuno presentare i flussi di cassa prospettici, prevedendo i range di oscillazione e dimostrando la tenuta del Piano nei vari scenari.

Per quanto riguarda il piano industriale, si ritiene che lo stesso costituisca un documento autonomo, essenziale ai fini dell’attestazione del piano che, tuttavia, deve estrarre gli elementi chiave, verificarne la coerenza con le variabili esterne, la congruenza tra le varie assumption interne, nonché la ragionevolezza delle proiezioni e degli impatti economico-finanziari.

Si tratta dunque di verifiche esterne che l’attestatore svolge sulla base delle informazioni disponibili e che non comprendono la concreta fattibilità essendo la stessa correlata ad interventi tecnico-gestionali, talvolta complessi, che richiedono competenze diverse da quelle meramente aziendalistiche ed economico-finanziarie.

Durata del piano e collegamento con le trattative con i creditori

Pur non essendo la durata del piano limitata ad uno specifico numero di anni, si ritiene che la stessa debba essere quanto meno pari all’entrata a regime del piano industriale ed al verificarsi delle condizioni che considerano rimosse le cause della crisi e raggiunta una condizione di continuità tale da ritenere superato il rischio di insolvenza.

Considerato che il piano ha come finalità principale, il supporto alla definizione di accordi con i creditori, formalizzando tempi e modalità di estinzione, l’attestazione può intervenire, dopo, durante o prima la definizione.

Laddove le trattative sono formalizzate, l’attestatore è chiamato a verificare che le condizioni previste negli atti negoziali siano idonee a riequilibrare la situazione economico-finanziaria della società, innescando il processo di ripresa che andrà consolidandosi con l’attuazione del piano industriale.   

In presenza di negoziazioni in corso, la fattibilità del piano deve intendersi sospensivamente condizionata al verificarsi di un evento futuro, quale appunto la firma degli accordi sottoposti all’attestatore nella versione preliminare. In tale circostanza, l’attestazione non è efficace, ma diviene tale solo a seguito della formalizzazione alle medesime condizioni previste nelle versioni oggetto di negoziazione.

Conferma del trattamento non deteriore rispetto alla liquidazione giudiziale.

Fermo restando che lo strumento esclude accordi su debiti fiscali e contributivi, è possibile che tra i creditori figurino uno o più enti o soggetti a controllo pubblico. In queste circostanze, dovendosi prevedere un atto deliberativo da parte di responsabili chiamati a valutare una riduzione delle entrate, sebbene non sia prevista una specifica attestazione [11], si ritiene ragionevole che il creditore richieda una specifica attestazione dalla quale si evinca che la proposta di soddisfacimento del creditore è conveniente rispetto alla liquidazione giudiziale.    

______________________

[1]  Ex art. 2 CCII lett. a) si definisce stato di crisi: “lo stato del debitore che rende probabile l’insolvenza e che si manifesta con l’inadeguatezza dei flussi di cassa prospettici a far fronte alle obbligazioni nei successivi dodici mesi”.

[2] Ex art. 2 CCII lett. b) si definisce stato di insolvenza: “lo stato del debitore che si manifesta con inadempimenti od altri fatti esteriori, i quali dimostrino che il debitore non è più in grado di soddisfare regolarmente le proprie obbligazioni”.

[3] Ex art. 2 CCII lett. o) professionista indipendente (art. 2 CCII lett. o)).

[4] Pur essendo stata eliminata qualunque verifica preliminare di fattibilità giuridica da parte di un professionista terzo, non essendo previsto alcun controllo del Tribunale, onde evitare l’emergere di criticità di natura giuridica nel corso del piano di risanamento, nei casi in cui vi sia una pluralità di creditori e l’entità della crisi sia di difficile perimetrazione, appare utile menzionare nel piano quanto meno i rischi di natura legale che possono pregiudicare l’attuazione del piano, consultandosi con i legali che assistono il debitore.  

[5] Ex artt. 63 e 88 CCII.

[6] Ex art. 54 CCII.

[7] Ex art. 64 CCII.

[8] Comunicazione di apertura della pubblica consultazione

[9] L’elenco riportato nell’art.56 prevede “la situazione economico-patrimoniale e finanziaria dell’impresa; le principali cause della crisi; le strategie d’intervento e i tempi necessari per assicurare il riequilibrio della situazione finanziaria; i creditori e l’ammontare dei crediti dei quali si propone la rinegoziazione e lo stato delle eventuali trattative, nonché’ l’elenco dei creditori estranei, con l’indicazione delle risorse destinate all’integrale soddisfacimento dei loro crediti alla data di scadenza; gli apporti di finanza nuova; i tempi delle azioni da compiersi, che consentono di verificarne la realizzazione, nonché gli strumenti da adottare nel caso di scostamento tra gli obiettivi e la situazione in atto; il piano industriale e l’evidenziazione dei suoi effetti sul piano finanziario.

[10] Lo strumento, in genere, prevede write-off  di una parte dei crediti e non sono l’allungamento delle scadenze, nel qual caso è attuabile anche l’Accordo di moratoria Ex art. 62 CCII.

[11] Ex art. 88 CCII comma 2.“L’attestazione del professionista indipendente, relativamente ai crediti tributari e contributivi, ha ad oggetto anche la convenienza del trattamento proposto rispetto alla liquidazione giudiziale e, nel concordato in continuità aziendale, la sussistenza di un trattamento non deteriore”.

______________________________________

Immagine (C) Copyright Environmental Graffiti – “Managing Rising Aridity

MOST OF THE WORLD’S LAND IS DRYING

Rising aridity—the growing, long-term loss of available, life-sustaining moisture by terrestrial climates— is threatening people and environments in almost every global region. Increasingly, aridity-related land degradation and water scarcity are contributing to food and water insecurity, poor soil fertility, losses in crop and plant productivity, biodiversity declines, ecosystem degradation, intense sand and dust storms, wildfires, poor health and large-scale human migration. More than three-quarters of all land on Earth experienced a drier climate during the three decades leading up to 2020, compared to the previous 30-year period, and global drylands expanded by about 4.3 million km2—an area equal to half the size of the continent of Australia/Oceania—to cover 40.6 per cent of global lands (excluding Antarctica). Much of aridity’s recent rise can be attributed to human-caused climate change. If the world fails in efforts to curb greenhouse gas emissions into the future, another 3 per cent of the world’s humid areas are projected to transform into drylands by the end of this century. Meanwhile, people living in drylands have doubled in number—to 2.3 billion, more than a quarter of the global population—over the past three decades, and models suggest as many as 5 billion could inhabit drylands by 2100 in a worst-case climate change scenario. Assessing and understanding aridity trends and future projections is critical to developing resilient adaptation and mitigation strategies. This brief and the accompanying report address the challenges in assessing aridity, aridity’s current and future trends and the multifaceted impacts resulting from aridity, aiming to catalyse global, regional and local efforts towards sustainable adaptation measures…

WHAT POLICYMAKERS CAN DO

The expansion of global drylands and the inadequacy of current policies related to water require new integrated, collaborative and adaptive approaches to address the complex challenges posed by aridity. Building on standardized assessments, inclusive governance and innovative solutions…” The recommendations reflected in the above figure … ‘should enhance resilience and sustainable practices in vulnerable regions and align with broader environmental and climate goals’.” “The Global Threat of Drying Lands: Regional and global aridity trends and future projections, United Nations Convention to Combat Desertification, Science Policy Brief Chapter 5 figure 18


Iscriviti alla nostra newsletter

MOST OF THE WORLD’S LAND IS DRYING

Rising aridity—the growing, long-term loss of available, life-sustaining moisture by terrestrial climates— is threatening people and environments in almost every global region. Increasingly, aridity-related land degradation and water scarcity are contributing to food and water insecurity, poor soil fertility, losses in crop and plant productivity, biodiversity declines, ecosystem degradation, intense sand and dust storms, wildfires, poor health and large-scale human migration.

More than three-quarters of all land on Earth experienced a drier climate during the three decades leading up to 2020, compared to the previous 30-year period, and global drylands expanded by about 4.3 million km2—an area equal to half the size of the continent of Australia/Oceania—to cover 40.6 per cent of global lands (excluding Antarctica).

Much of aridity’s recent rise can be attributed to human-caused climate change. If the world fails in efforts to curb greenhouse gas emissions into the future, another 3 per cent of the world’s humid areas are projected to transform into drylands by the end of this century.

Meanwhile, people living in drylands have doubled in number—to 2.3 billion, more than a quarter of the global population—over the past three decades, and models suggest as many as 5 billion could inhabit drylands by 2100 in a worst-case climate change scenario.

Assessing and understanding aridity trends and future projections is critical to developing resilient adaptation and mitigation strategies. This brief and the accompanying report address the challenges in assessing aridity, aridity’s current and future trends and the multifaceted impacts resulting from aridity, aiming to catalyse global, regional and local efforts towards sustainable adaptation measures…

WHAT POLICYMAKERS CAN DO

The expansion of global drylands and the inadequacy of current policies related to water require new integrated, collaborative and adaptive approaches to address the complex challenges posed by aridity. Building on standardized assessments, inclusive governance and innovative solutions…”

The recommendations reflected in the above figure … ‘should enhance resilience and sustainable practices in vulnerable regions and align with broader environmental and climate goals’.”

“The Global Threat of Drying Lands: Regional and global aridity trends and future projections, United Nations Convention to Combat Desertification, Science Policy Brief

Chapter 5 figure 18


Il contratto di disponibilità come strumento di accelerazione di opere pubbliche

Analisi dell’istituto e suggerimenti della Corte dei Conti per la sua promozione


Il contratto di disponibilità è una soluzione amministrativa con la quale è possibile realizzare e mettere a disposizione di Amministrazioni aggiudicatrici opere destinate all’esercizio di un pubblico servizio.

Pur rientrando nel più ampio fenomeno del partenariato pubblico-privato, il contratto di disponibilità si caratterizza per la possibilità di riunire in un’unica procedura di gara: progettazione, realizzazione e manutenzione dell’opera.

L’istituto ha ribaltato i ruoli: l’Amministrazione diventa conduttore e si impegna ad erogare un canone omnicomprensivo, mentre i privati restano i proprietari dell’opera che hanno realizzato ad hoc per l’Ente.

L’affidatario deve assumersi tutti i rischi, a partire da quelli di natura finanziaria, e farsi carico di: progettare, realizzare e garantire la piena fruibilità dell’opera, assicurando la manutenzione sia ordinaria che straordinaria.

Inquadramento normativo

Il contratto di disponibilità è disciplinato dall’articolo 188 del nuovo Codice degli appalti (D. Lgs. 50/2016) laddove viene stabilito al comma 1 che “L’affidatario del contratto di disponibilità è retribuito con i seguenti corrispettivi, soggetti ad adeguamento monetario secondo le previsioni del contratto“:

a) un canone di disponibilità, da versare soltanto in corrispondenza alla effettiva disponibilità dell’opera; il canone è proporzionalmente ridotto o annullato nei periodi di ridotta o nulla disponibilità della stessa per manutenzione, vizi o qualsiasi motivo non rientrante tra i rischi a carico dell’amministrazione aggiudicatrice ai sensi del comma 3;

b) l’eventuale riconoscimento di un contributo in corso d’opera, comunque non superiore al cinquanta per cento del costo di costruzione dell’opera, in caso di trasferimento della proprietà dell’opera all’amministrazione aggiudicatrice;

c) un eventuale prezzo di trasferimento, parametrato, in relazione ai canoni già versati e all’eventuale contributo in corso d’opera di cui alla precedente lettera b), al valore di mercato residuo dell’opera, da corrispondere, al termine del contratto, in caso di trasferimento della proprietà dell’opera all’amministrazione aggiudicatrice.

Sempre l’articolo 118, chiarisce al comma 2 che “L’affidatario assume il rischio della costruzione e della gestione tecnica dell’opera per il periodo di messa a disposizione dell’amministrazione aggiudicatrice. Il contratto determina le modalità di ripartizione dei rischi tra le parti, che possono comportare variazioni dei corrispettivi dovuti per gli eventi incidenti sul progetto, sulla realizzazione o sulla gestione tecnica dell’opera, derivanti dal sopravvenire di norme o provvedimenti cogenti di pubbliche autorità. Salvo diversa determinazione contrattuale e fermo restando quanto previsto dal comma 5, i rischi sulla costruzione e gestione tecnica dell’opera derivanti da mancato o ritardato rilascio di autorizzazioni, pareri, nulla osta e ogni altro atto di natura amministrativa sono a carico del soggetto aggiudicatore”.

È importante inoltre richiamare in questa nota il comma 16, dell’art. 183 del Codice degli appalti che recita “La proposta di cui al comma 15[i], primo periodo, può riguardare, in alternativa alla concessione, tutti i contratti di partenariato pubblico privato”, rendendo possibile anche la presentazione di una proposta, iniziativa privata, all’Amministrazione pubblica.

L’indagine della Corte dei Conti

La Corte dei Conti ha svolto un’indagine[ii] finalizzata a riscontrare le ragioni della scarsa applicazione, fornendo spunti di riflessione utili sia ad una migliore comprensione dei vantaggi sia al superamento delle perplessità connesse alle numerose innovazioni dello strumento.

L’indagine conferma che i contratti di disponibilità offrono un set di opzioni che facilitano la realizzazione di opere, anche di grandi dimensioni, aventi carattere di urgenza e dotate di una capacità di generazione di entrate proprie non sufficiente alla integrale copertura del costo di realizzazione e di gestione dell’opera stessa.

Il contratto di disponibilità, come indicato nel III Capitolo della relazione[iii], consente ad una Pubblica Amministrazione di acquisire la disponibilità di immobili, di proprietà privata, da destinare ad un pubblico servizio, pur in assenza della totalità delle risorse finanziarie iniziali.

L’istituto si caratterizza, tra l’altro, per:

  • Possibilità di realizzare le opere senza gravare sul Patto di stabilità per l’Amministrazione appaltante;
  • Accollo integrale dei rischi di progettazione, realizzazione e gestione sugli operatori privati;
  • Mantenimento dell’opzione di acquisizione dell’opera nel corso del contratto;
  • Semplificazione amministrativa connessa all’aggregazione della progettazione, costruzione e gestione in un’unica procedura;
  • Struttura contrattuale aperta che consente la piena esplicitazione delle esigenze dell’Amministrazione;
  • Agevole possibilità di reperimento di risorse finanziarie, grazie alla canalizzazione dei flussi derivanti dal canone di disponibilità.

L’affidamento può avvenire a seguito di un’unica procedura, l’Amministrazione, con l’affidamento, non si priva della possibilità di ottenere la proprietà, oltre al possesso, dell’immobile oggetto del contratto di disponibilità, potendo perfezionare l’acquisizione nel corso della durata del contratto.

Il contratto di disponibilità si presta anche alla realizzazione di opere fredde o tiepide, ovvero alla realizzazione di investimenti in cui non sussistono le condizioni per il ritorno dell’investimento attraverso i ricavi generati dagli utenti che, a vario titolo, usufruiscono del bene.

Trattandosi di una procedura amministrativa innovativa con un ridotto numero di casi applicati, il contratto di disponibilità presenta una rischiosità implicita sua. Per superare la ritrosia degli uffici ad affrontare le incertezze di uno strumento poco diffuso, ma suggerito a livello centrale, si propone di supportare le valutazioni preliminari con appropriate analisi ex ante, quali:

  • Confronto comparativo tra le procedure potenzialmente applicabili, impiegando parametri trasparenti, certi e misurabili;
  • Analisi costi benefici, svolta secondo gli standard previsti dalla Commissione Europea[iv].

Confronto tra le procedure alternative

Per quanto concerne le soluzioni amministrative applicabili, al netto dei costi complessivi della fruizione dell’opera su un arco temporale predefinito, ciò che si ritiene rilevi in modo decisivo sono i tempi di perfezionamento delle procedure che andrebbero pianificati tenendo conto di quanto indicato nel progetto di fattibilità tecnica ed economica[v], della cogenza del quadro esigenziale e delle complessità realizzative dell’opera, possibilmente analizzate con un accurato “CPM” del progetto. I fabbisogni cui deve rispondere un’opera variano a seconda della tipologia di servizio, dell’urgenza dettata da picchi di domanda o da mutazioni imprevedibili sul modello di offerta.

Analisi costi benefici

L’analisi costi benefici (ACB), eseguita secondo gli standard fissati a livello comunitario, fornisce un importante supporto alla decisione da parte dell’Amministrazione, in quanto consente di approcciare le valutazioni su una base informativa più ampia che valuta, oltre ai requisiti essenziali quali l’assenza di elementi potenzialmente dannosi per l’ambiente (“DNSH”), anche aspetti “laterali” correlati al servizio in sé ed all’opera.

L’ACB indaga non solo la fattibilità e la convenienza economica per l’Amministrazione, ma anche i vantaggi per la collettività indotti dalle sinergie che l’opera può generare con servizi privati stimabili mediante scenari di medio e lungo termine.

A titolo puramente esemplificativo, ipotizzando l’impiego del contratto di disponibilità per la creazione di una “Cittadella Giudiziaria”, si possono ottenere i seguenti vantaggi diretti ed indiretti:

  • Opportunità per l’Amministrazione di disporre di una struttura scalabile che consenta di acquisire maggiori spazi e servizi connessi nel tempo, in base alla crescita della domanda;
  • Facilitazione degli accessi alla cittadinanza mediante la creazione di parcheggi e di sistemi di collegamento che beneficiano della concentrazione degli uffici in unico “polo”;
  • Concentrazione del sistema dell’offerta di servizi specialistici connessi (informatica, traduzioni, ricerca, …) con crescita della qualità delle prestazioni e dell’occupazione;
  • Delocalizzazione degli Ordini e di studi professionali, con riduzione della mobilità, del traffico e dell’inquinamento, crescita della produttività e accelerazione dei tempi di esecuzione delle attività.

Tali vantaggi, misurabili secondo metriche più o meno complesse, generano impatti economici, sociali ed ambientali che, oltre a completare il quadro valutativo, rendono molto più accurata e lungimirante ogni decisione di investimento.


[i] Gli operatori economici possono presentare alle amministrazioni aggiudicatrici proposte relative alla realizzazione in concessione di lavori pubblici o di lavori di pubblica utilità, incluse le strutture dedicate alla nautica da diporto, anche se presenti negli strumenti di programmazione approvati dall’amministrazione aggiudicatrice sulla base della normativa vigente. La proposta contiene un progetto di fattibilità, una bozza di convenzione, il piano economico-finanziario asseverato da uno dei soggetti di cui al comma 9, primo periodo, e la specificazione delle caratteristiche del servizio e della gestione.

[ii] Corte dei Conti – Deliberazione 20 luglio 2020, n. 7/2020/G – Il ricorso ai Contratti di Disponibilità nel quadro della  nuova disciplina di efficientamento delle amministrazioni.

[iii] Capitolo III – Finalità del contratto di disponibilità è scritto “Il contratto di disponibilità appare diretto a consentire ad una Amministrazione pubblica, anche in assenza delle necessarie risorse finanziarie, di poter acquisire la disponibilità di immobili, di proprietà privata, da destinare ad un pubblico servizio, adeguati alle proprie esigenze, a seguito di un’unica procedura di gara di progettazione, realizzazione e manutenzione dell’opera. L’Amministrazione rimane libera di acquisire o meno l’immobile oggetto del contratto di disponibilità in un secondo momento. Tale contratto sembra rivolto, in modo particolare, alla realizzazione delle c.d. “opere fredde”, vale a dire delle opere per le quali il recupero del valore dell’investimento effettuato dal soggetto privato avviene, non attraverso i ricavi percepiti dagli utenti che usufruiscono del bene (es. parcheggi, ecc.), ma attraverso i ricavi percepiti dalla stessa Amministrazione pubblica (es. uffici, scuole, ospedali, ecc.).
Si tratta, dunque, di uno strumento contrattuale che consente, almeno potenzialmente, di soddisfare le esigenze della collettività amministrata, riferite al reperimento e utilizzazione di opere che non sono in grado di produrre flussi finanziari positivi idonei a consentirne l’autofinanziamento, mediante l’utilizzazione di capitali privati di cui potrebbe risultare sufficientemente garantita la redditività nel tempo attraverso il pagamento, da parte della Amministrazione pubblica, quantomeno, del canone di disponibilità”.

[iv] Guide to Cost-Benefit Analysis of Investment Projects Economic appraisal tool for Cohesion Policy 2014-2020.

[v] Il Progetto di Fattibilità Tecnica ed Economica (PFTE) si compone di quattro documenti: Quadro esigenziale, DOCumento Preliminare Alla Progettazione (DOCFAP), Documento di indirizzo alla progettazione (DIP), Progetto di Fattibilità Tecnica ed Economica (PFTE).

FONTI:
Corte dei Conti – Deliberazione 20 luglio 2020, n. 7/2020/G – Il ricorso ai Contratti di Disponibilità nel quadro della  nuova disciplina di efficientamento delle amministrazioni.
Codice degli appalti – Decreto legislativo, 18/04/2016 n° 50, G.U. 19/04/2016.
Guide to Cost-Benefit Analysis of Investment Projects Economic appraisal tool for Cohesion Policy 2014-2020.


Iscriviti alla nostra newsletter